CPF negativado: como consultar e organizar suas dívidas
Consulta de pendências, planejamento financeiro e negociação ajudam a entender a situação antes de assumir novos compromissos
CPF negativado: como consultar e organizar suas dívidas
Consulta de pendências, planejamento financeiro e negociação ajudam a entender a situação antes de assumir novos compromissos
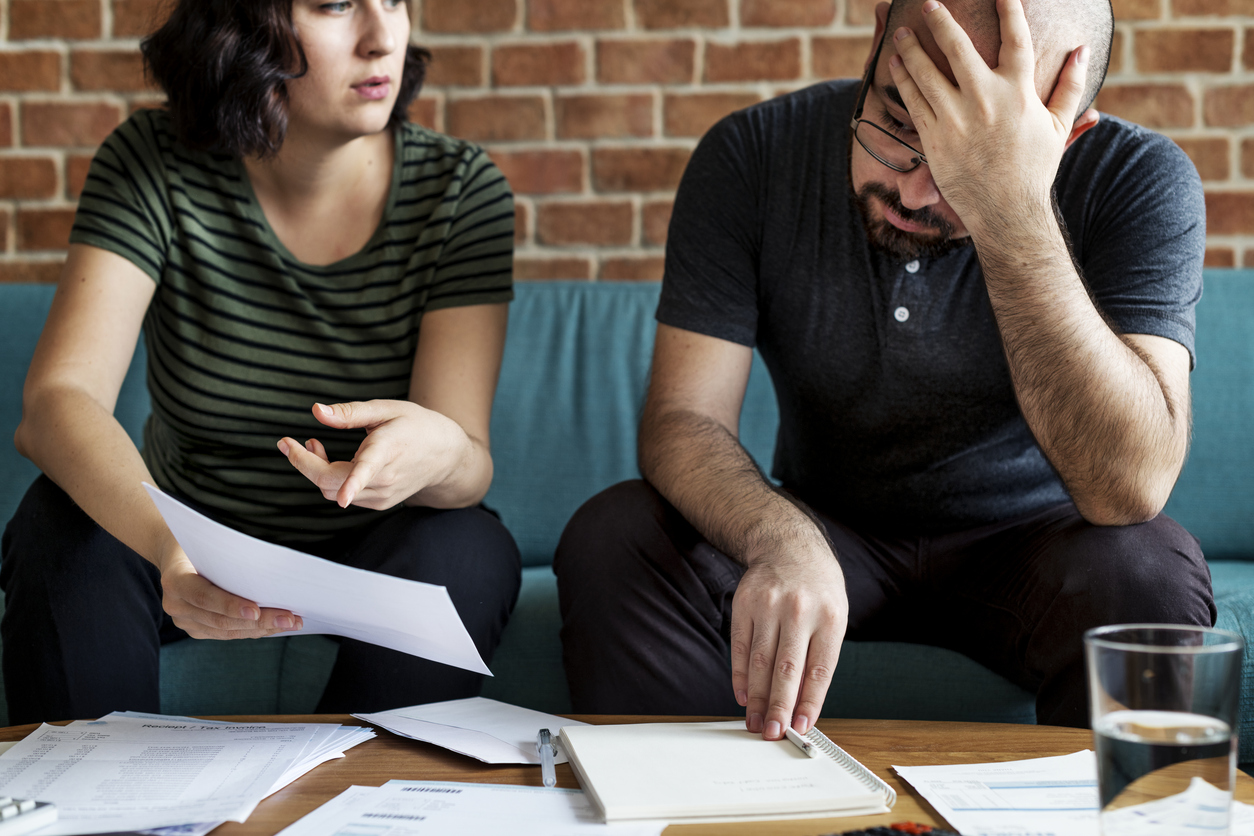
Créditos: istock/Rawpixel
Ter dívidas no CPF é uma situação que pode dificultar o acesso ao crédito e exigir mudanças na organização financeira. Antes de buscar uma negociação, porém, é importante identificar quais são as pendências existentes, os valores envolvidos e as condições de cada débito.
O cenário também ajuda a dimensionar o problema. De acordo com levantamento sobre endividamento das famílias divulgado pelo Banco do Nordeste, com base na Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), 78,9% das famílias brasileiras estavam endividadas em dezembro de 2025, enquanto 29,4% tinham contas em atraso.
Por que o nome sujo virou realidade para milhões de brasileiros
O chamado "nome sujo" é uma expressão usada para identificar situações em que o consumidor possui registros de inadimplência em cadastros de proteção ao crédito. Segundo o Banco Central, o cadastro negativo reúne informações sobre atrasos no pagamento de dívidas ou obrigações e pode gerar restrições para pessoas físicas e empresas.
A negativação pode ocorrer após o atraso de uma obrigação financeira, mas estar com pagamentos pendentes não significa necessariamente que todas as dívidas estejam registradas em um mesmo banco de dados. Por isso, consultar diferentes fontes pode ser necessário para formar um panorama mais completo da situação.
O Serviço de Proteção ao Crédito Brasil (SPC Brasil) informa que o consumidor pode consultar o próprio CPF para verificar a existência de pendências registradas em sua base. A consulta é uma etapa de diagnóstico e não significa que todas as obrigações financeiras de uma pessoa estarão necessariamente concentradas nesse cadastro.
Outro recurso importante é o Registrato, sistema do Banco Central que permite consultar relatórios sobre a vida financeira. No Relatório de Empréstimos e Financiamentos (SCR), aparecem dívidas e compromissos com bancos e instituições do Sistema Financeiro Nacional, incluindo operações em dia e em atraso.
Como verificar as pendências vinculadas ao seu CPF
A consulta deve começar pelos canais oficiais das instituições responsáveis pelos registros e pelos contratos financeiros. No caso do SPC Brasil, o consumidor pode utilizar os canais disponibilizados pela própria instituição para verificar se existem pendências vinculadas ao documento.
Já o Registrato permite consultar informações de operações de crédito registradas no Sistema Financeiro Nacional. Segundo o Banco Central, o Relatório de Empréstimos e Financiamentos mostra o saldo devedor, o tipo de operação e se o compromisso está em dia ou em atraso. O acesso ao relatório é feito com conta gov.br de nível prata ou ouro e verificação em duas etapas.

É importante observar que o Registrato não substitui os cadastros de inadimplência. O relatório do Banco Central tem outra finalidade e pode ajudar a identificar empréstimos, financiamentos e outras operações de crédito registradas no sistema financeiro.
Também é necessário conferir se os dados encontrados correspondem realmente a contratos realizados pelo consumidor. Caso apareça uma dívida que não seja reconhecida, o Banco Central orienta que o primeiro contato seja feito com a instituição responsável pelo registro.
Se o problema não for resolvido, o consumidor pode recorrer à ouvidoria da instituição e, posteriormente, ao próprio Banco Central.
Outro cuidado envolve a atualização das informações. O Banco Central explica que os dados do Sistema de Informações de Crédito (SCR) são enviados pelas instituições uma vez por mês. Portanto, o pagamento ou a renegociação de uma dívida não aparece necessariamente de forma imediata no relatório.
Direitos do consumidor e caminhos para negociar as dívidas
Depois de identificar as dívidas no CPF, o próximo passo é avaliar quanto pode ser destinado ao pagamento sem comprometer despesas essenciais. A renegociação deve considerar não apenas o valor da parcela, mas também o prazo total e as condições estabelecidas no acordo.
O consumidor também tem direitos sobre as informações registradas em seu nome. O Código de Defesa do Consumidor determina que os cadastros devem apresentar dados objetivos, claros e verdadeiros e estabelece que informações negativas não podem permanecer registradas por período superior a cinco anos.
Esse prazo, porém, não significa que uma dívida deixa automaticamente de existir depois de cinco anos. O Banco Central esclarece, por exemplo, que uma dívida pode deixar de aparecer no relatório do SCR após determinado período, mas ainda pode ser exigida pelo credor.
Para quem enfrenta múltiplas pendências e busca um caminho mais estruturado de regularização, vale consultar um guia completo sobre como limpar todas as dívidas do cpf , que pode ajudar a organizar prioridades antes de fechar qualquer acordo.
Depois de escolher uma negociação, é importante guardar documentos, comprovantes e as condições estabelecidas. O acompanhamento também deve continuar após o pagamento para verificar se os registros foram atualizados nos sistemas correspondentes.
Organizar um CPF negativado, portanto, começa pelo diagnóstico. Consultar as pendências, conferir a origem dos débitos, avaliar a capacidade de pagamento e conhecer os direitos do consumidor são etapas que ajudam a transformar uma situação financeira desorganizada em um plano de ação mais estruturado.







 ÚLTIMAS NOTÍCIAS UOL
