Plano de saúde barato: como encontrar uma opção econômica?

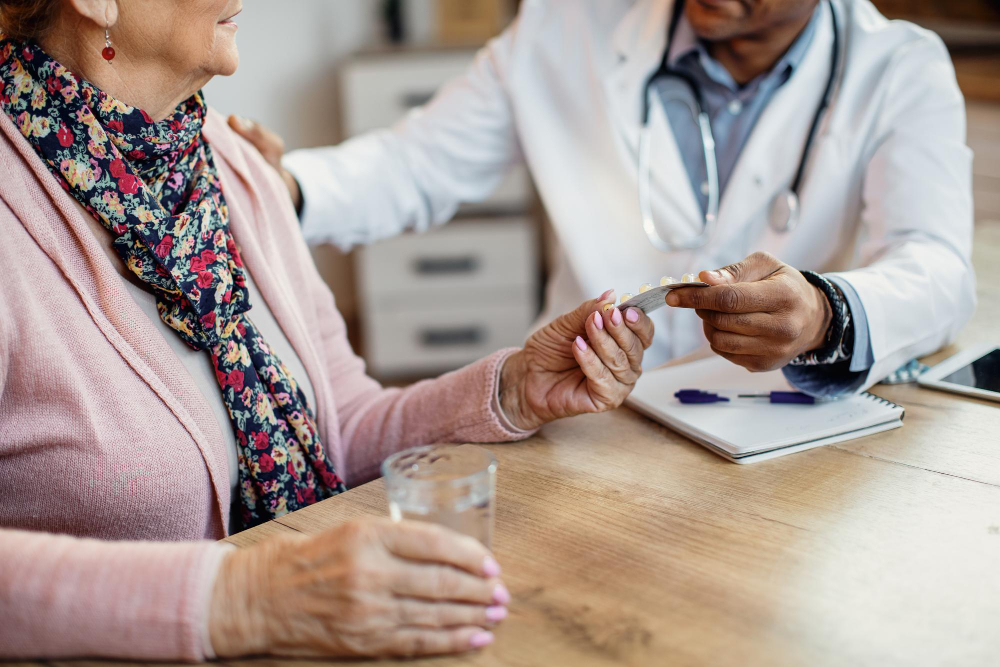
Encontrar um plano de saúde barato é uma alternativa para quem deseja ter acesso à assistência médica particular sem comprometer o orçamento mensal. Com diferentes modalidades de contratação, redes credenciadas e opções de cobertura, é possível comparar alternativas e identificar um serviço que combine preço acessível e atendimento adequado às necessidades pessoais ou familiares.
O preço, porém, não deve ser o único critério de escolha. Um plano com mensalidade reduzida pode apresentar limitações de rede, abrangência geográfica ou condições de utilização que precisam ser avaliadas antes da contratação. Por isso, pesquisar as características de cada opção ajuda a evitar gastos inesperados e facilita a escolha de uma assistência médica compatível com a realidade financeira do consumidor.
Como encontrar um plano de saúde barato
A busca por um plano de saúde barato começa com a identificação das necessidades de quem será beneficiado pelo contrato. Uma pessoa que utiliza serviços médicos ocasionalmente pode ter prioridades diferentes das de uma família com crianças, de alguém que realiza consultas frequentes ou de quem precisa acompanhar uma condição de saúde continuamente.
Antes de solicitar propostas, vale listar os serviços considerados essenciais. Consultas com especialistas, exames laboratoriais, internações e atendimentos de urgência podem ter pesos diferentes conforme o perfil de cada pessoa.
Também é recomendável pesquisar empresas, comparar contratos e consultar informações sobre as operadoras na Agência Nacional de Saúde Suplementar (ANS). Essa verificação ajuda a compreender as características dos produtos disponíveis e a identificar se a contratação atende às expectativas.
Quem procura um plano de saúde barato pode começar pela comparação de alternativas disponíveis em opções para encontrar um plano de saúde adequado ao seu orçamento. A pesquisa deve considerar tanto o valor da mensalidade quanto os serviços incluídos e as condições previstas no contrato.
Quais fatores influenciam o preço do plano de saúde?
O valor de um plano de saúde depende de diferentes fatores. Conhecer essas variáveis permite comparar propostas de maneira mais criteriosa e entender por que dois contratos podem apresentar preços bastante diferentes.
Idade dos beneficiários
A faixa etária influencia o preço de muitos planos. Por isso, uma contratação individual pode ter um valor diferente daquele oferecido para uma pessoa mais jovem ou para um beneficiário de outra faixa etária.
Ao comparar propostas, é necessário observar as regras de reajuste previstas no contrato e as normas aplicáveis. O consumidor também deve considerar como a mensalidade poderá evoluir ao longo do tempo.
Tipo de contratação
Os planos podem ser contratados individualmente, para uma família ou por meio de modalidades coletivas, como os empresariais. Cada formato possui regras próprias de adesão, reajuste e manutenção do vínculo.
Um plano coletivo pode apresentar condições comerciais diferentes, mas é necessário verificar os critérios de elegibilidade e as características do contrato. Não basta escolher a alternativa com o menor preço inicial sem avaliar as condições de permanência.
Abrangência geográfica
A área de atendimento também influencia o custo. Alguns produtos oferecem cobertura municipal ou regional, enquanto outros possuem abrangência mais ampla.
Para quem realiza consultas e exames principalmente na própria cidade, uma opção regional pode ser suficiente. Já pessoas que viajam com frequência ou precisam de atendimento em diferentes localidades devem avaliar se a abrangência oferecida atende às suas necessidades.
Rede credenciada
Hospitais, clínicas, laboratórios e profissionais disponíveis fazem diferença na experiência de utilização. Uma mensalidade menor pode não representar uma boa escolha se a rede não incluir estabelecimentos acessíveis ou serviços relevantes para o beneficiário.
Antes de contratar um plano de saúde barato, consulte a rede credenciada atualizada e confirme se os locais desejados atendem à modalidade específica do produto.
Plano de saúde barato com coparticipação vale a pena?
A coparticipação é um modelo em que o beneficiário paga a mensalidade e também pode arcar com valores relacionados à utilização de determinados serviços, conforme as regras contratuais.
Essa modalidade pode ser interessante para quem utiliza a assistência médica com pouca frequência e deseja avaliar uma mensalidade inicial menor. Entretanto, o custo total depende da quantidade de consultas, exames e outros procedimentos realizados.
Uma pessoa que faz poucas consultas durante o ano pode encontrar vantagens nesse formato. Já alguém que precisa de acompanhamento médico frequente deve calcular quanto pagaria somando a mensalidade e as cobranças de utilização.
Para fazer uma comparação realista, considere três pontos:
-
O valor mensal do contrato.
-
As cobranças aplicáveis às consultas, aos exames e aos demais serviços.
-
A frequência estimada de utilização da assistência médica.
O objetivo é identificar o custo total provável, e não apenas escolher o contrato com a menor mensalidade anunciada. Também é necessário verificar os limites e as regras de cobrança previstos no produto.
Como avaliar a cobertura antes de contratar
Encontrar um plano de saúde barato não significa aceitar qualquer condição de atendimento. A cobertura precisa ser compatível com as necessidades dos beneficiários e com o tipo de serviço contratado.
A primeira medida é verificar a segmentação assistencial. Os produtos podem apresentar diferentes combinações de cobertura ambulatorial, hospitalar e obstétrica, conforme as regras aplicáveis. Essas diferenças influenciam os serviços aos quais o beneficiário terá acesso.
Também é importante analisar os prazos de carência, as condições para atendimento e as regras relacionadas a doenças ou lesões preexistentes. Essas informações devem ser apresentadas de acordo com a legislação e o contrato.
A consulta ao material oficial da ANS permite conferir informações sobre operadoras e produtos registrados. Essa etapa ajuda a reduzir o risco de contratar um serviço sem compreender suas condições.
Outro cuidado é confirmar se os hospitais e laboratórios divulgados continuam atendendo pelo plano desejado. A disponibilidade de um estabelecimento em uma rede não significa, necessariamente, que ele atende a todas as modalidades oferecidas pela mesma operadora.
Como economizar sem comprometer o atendimento
Algumas decisões ajudam a encontrar um plano de saúde barato sem deixar de considerar a qualidade e a adequação da assistência.
Compare propostas com características semelhantes
A comparação só funciona quando os produtos possuem características equivalentes. Avalie a abrangência, a segmentação assistencial, a acomodação hospitalar, a rede credenciada e a existência de coparticipação.
Comparar apenas os preços pode levar a conclusões equivocadas, pois uma mensalidade mais baixa pode estar associada a uma rede menor ou a condições contratuais diferentes.
Considere a necessidade de atendimento regional
Quem utiliza serviços médicos em uma cidade específica pode avaliar produtos com abrangência regional, desde que a rede e a cobertura atendam às necessidades previstas.
Para quem mora no litoral paulista, por exemplo, vale pesquisar as alternativas disponíveis na região e verificar os prestadores incluídos no contrato. É possível consultar alternativas de planos de saúde em Santos como parte dessa pesquisa, sempre confirmando as condições diretamente com a operadora responsável.
Leia as regras de reajuste
A mensalidade pode sofrer reajustes conforme as regras aplicáveis à modalidade contratada. Por isso, o planejamento financeiro deve considerar não apenas o valor inicial, mas também as condições previstas para alterações futuras.
Em contratos coletivos, por exemplo, os critérios de reajuste não são necessariamente iguais aos aplicados aos planos individuais e familiares. Entender essas diferenças ajuda a avaliar se o contrato continuará viável ao longo do tempo.
Evite decidir somente pela oferta promocional
Descontos temporários podem tornar uma proposta mais atraente no início, mas o consumidor deve verificar quanto pagará depois do período promocional, se houver, e quais condições acompanham a oferta.
Também é recomendável solicitar as informações contratuais por escrito e guardar os documentos recebidos durante a negociação.
Plano de saúde barato para famílias
Quando a contratação envolve mais de uma pessoa, o orçamento precisa considerar as necessidades de todos os beneficiários. Crianças, adultos e idosos podem apresentar frequências de utilização e demandas de atendimento diferentes.
Uma família deve avaliar a rede pediátrica, a disponibilidade de especialistas, os hospitais próximos e as condições para consultas e exames. Se algum integrante realiza acompanhamento regular, esse aspecto merece atenção especial.
Também vale comparar a contratação familiar com outras modalidades para as quais os beneficiários sejam elegíveis. A escolha deve considerar as regras de adesão, os reajustes e os custos totais, sem presumir que uma modalidade será sempre mais econômica.
O plano de saúde barato mais adequado para uma família é aquele que equilibra mensalidade, cobertura, acesso aos serviços e capacidade de pagamento ao longo do tempo.
Cuidados antes de fechar o contrato
Antes de assinar, confirme o registro do produto na ANS, leia as condições gerais e verifique a rede credenciada. Pergunte quais serviços estão cobertos, quais são os prazos de carência e como funciona a cobrança de coparticipação, caso exista.
Também é recomendável confirmar a abrangência geográfica e os canais de atendimento ao beneficiário. Essas informações podem fazer diferença quando surgir a necessidade de marcar uma consulta, realizar um exame ou procurar atendimento de urgência.
Desconfie de ofertas que prometem cobertura irrestrita sem apresentar um contrato claro. A contratação deve ocorrer por canais confiáveis, com identificação da operadora ou da administradora responsável e informações que permitam verificar as condições do produto.
Escolha considerando preço e necessidades reais
Encontrar um plano de saúde barato exige pesquisa, comparação e atenção aos detalhes contratuais. O menor preço pode ser atraente, mas a decisão deve levar em conta a cobertura, a rede credenciada, a abrangência, os reajustes e a frequência de utilização dos serviços.
Ao reunir propostas equivalentes e calcular o custo total, o consumidor consegue avaliar melhor as alternativas disponíveis. Dessa forma, fica mais fácil escolher uma assistência médica compatível com o orçamento sem deixar de lado os cuidados necessários para si ou para a família.










 ÚLTIMAS NOTÍCIAS UOL
